【水没した車、もう使えない?】千葉豪雨でも大量の不動車――修理・廃車と車両保険の考え方
【水没した車、もう使えない?】千葉豪雨でも大量の不動車――修理・廃車と車両保険の考え方
はじめに:千葉豪雨でも大量の車が動けなくなった
大雨が去り、水も引いた。
道路に残された車を見ると、
「乾けばまた乗れるのでは?」
「エンジンがかかれば大丈夫だろう」
と思うかもしれません。
しかし、水没した車は外から見ただけでは被害の程度が分かりません。
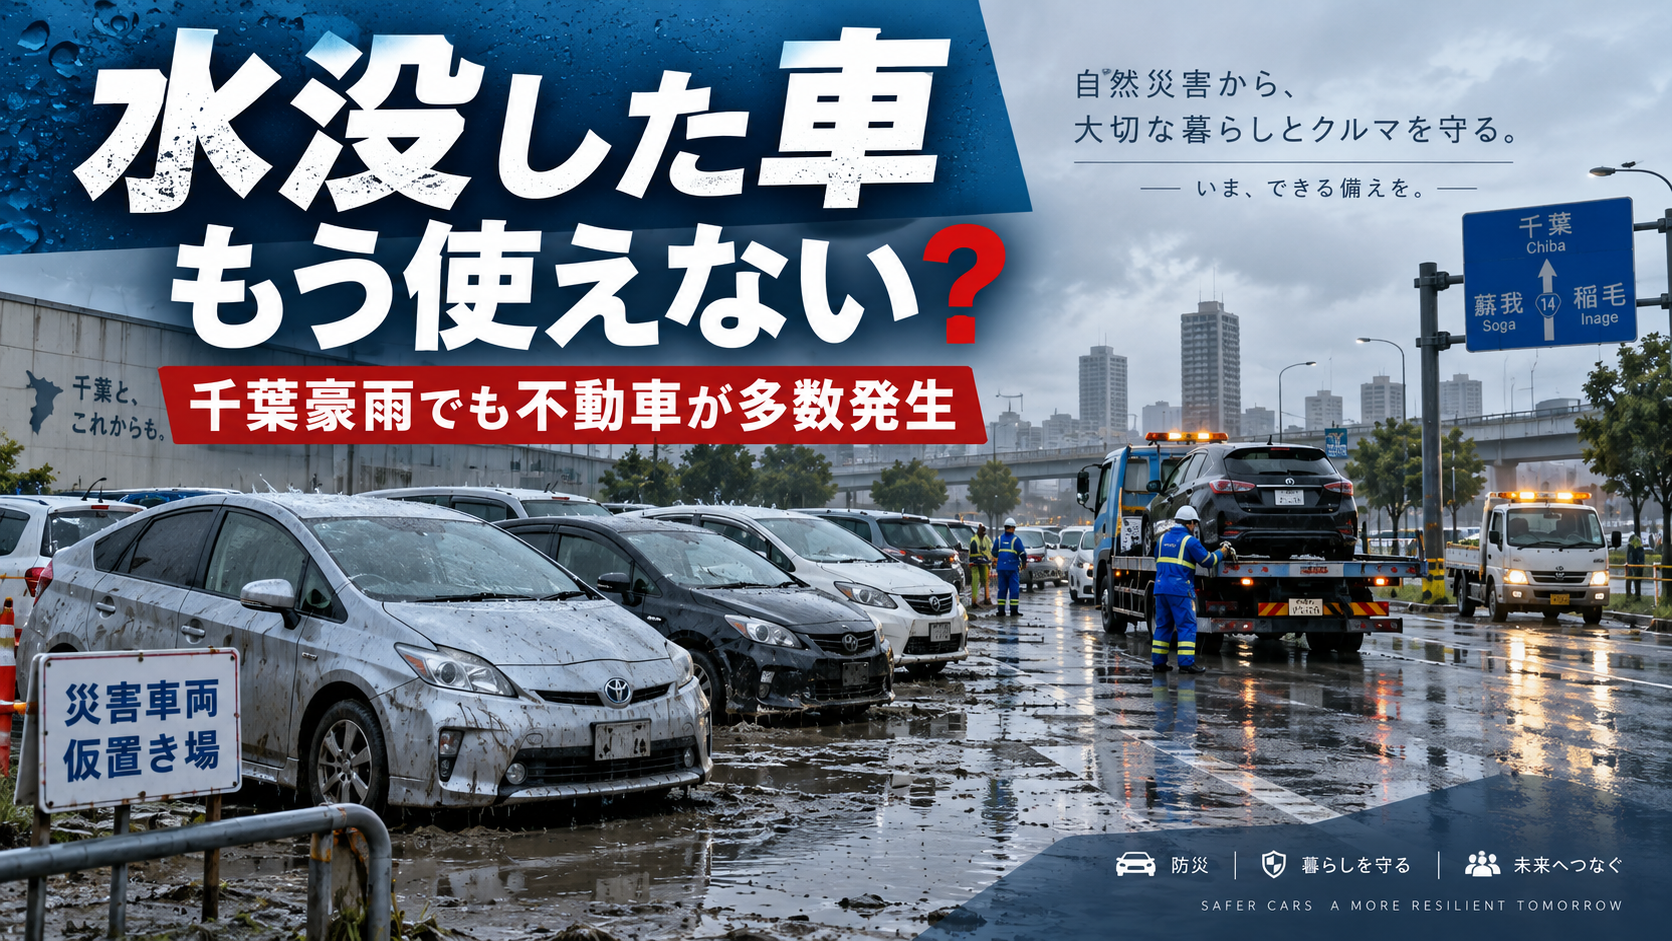
2026年8月の千葉豪雨では、県内各地で道路冠水や車両の水没が発生しました。千葉県によると、8月18日午前9時の時点で、県管理道路には93台の放置車両が確認され、その後、県が路外への撤去を進めました。(千葉県公式ウェブサイト)
千葉県も今回の豪雨について、千葉市内では8月の平年降水量の約3倍にあたる雨がわずか12時間で降り、「路面の冠水による車両の故障が多数発生した」と説明しています。(千葉県公式ウェブサイト)
つまり水没車は、特殊な事故ではありません。
都市部でも短時間の豪雨によって、大量の車が一斉に動けなくなる可能性があるのです。
では、水没した車はもう使えないのでしょうか。
結論から言えば、
必ず廃車になるわけではありません。
ただし、自分でエンジンをかけて確認するのは避けなければなりません。
第1章:水没した車で最初にやってはいけないこと
水が引いた車を見ると、
まずエンジンをかけたくなります。
しかし、国土交通省は浸水・冠水した車について、
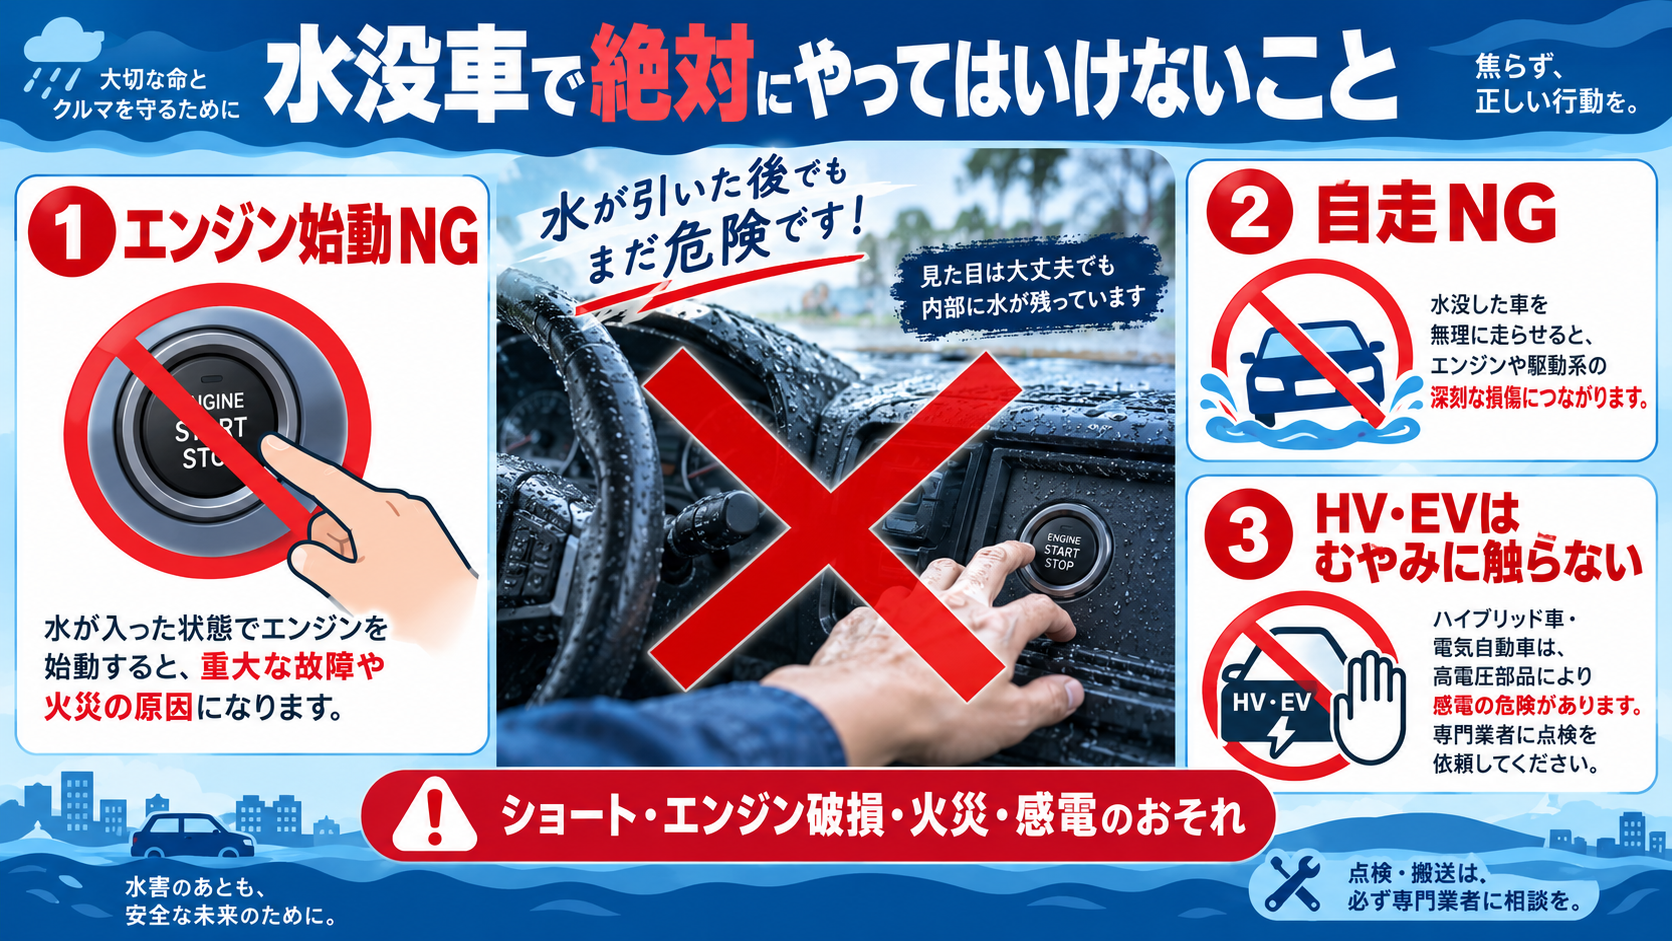
「自分でエンジンをかけない」
よう明確に注意喚起しています。(国土交通省)
理由は、
電気系統のショート。
エンジン内部への浸水。
ブレーキ系統の異常。
車両火災。
感電。
などの危険があるためです。
JAFも、車内まで冠水した車では、電装系のショートやエンジン破損、ブレーキ機構の異常が発生している恐れがあるため、点検前にはエンジンを始動しないよう案内しています。(日本自動車連盟)
つまり、
「エンジンがかかるか試す」こと自体が、新たな故障を起こす可能性がある
ということです。
第2章:「水没=廃車」とは限らない
では、一度水に浸かった車はすべて廃車になるのでしょうか。
そうとは限りません。
判断材料になるのは、
どの高さまで水が来たか。
車内まで浸水したか。
エンジンや電装系に水が入ったか。
浸水していた時間。
淡水か海水か。
などです。
例えば、比較的浅い位置までの冠水で、重要な機器への浸水がなく、安全性を確認できれば修理して使用できる場合があります。
一方で、
フロアより上まで水が入った。
シートやダッシュボード付近まで浸水した。
エンジンや多数の電子制御装置が被害を受けた。
となれば、修理範囲は一気に広がります。
現在の車は、
ECU。
センサー。
カメラ。
運転支援装置。
エアバッグ関連装置。
など、多数の電子機器を搭載しています。
そのため、
技術的には修理できても、修理費が車両価値を上回る
こともあります。
そこで初めて、
修理するのか。
全損扱いになるのか。
買い替えるのか。
という判断になります。
第3章:水没被害で重要になる「車両保険」
水没事故でもう一つ大きな問題になるのが、
保険です。
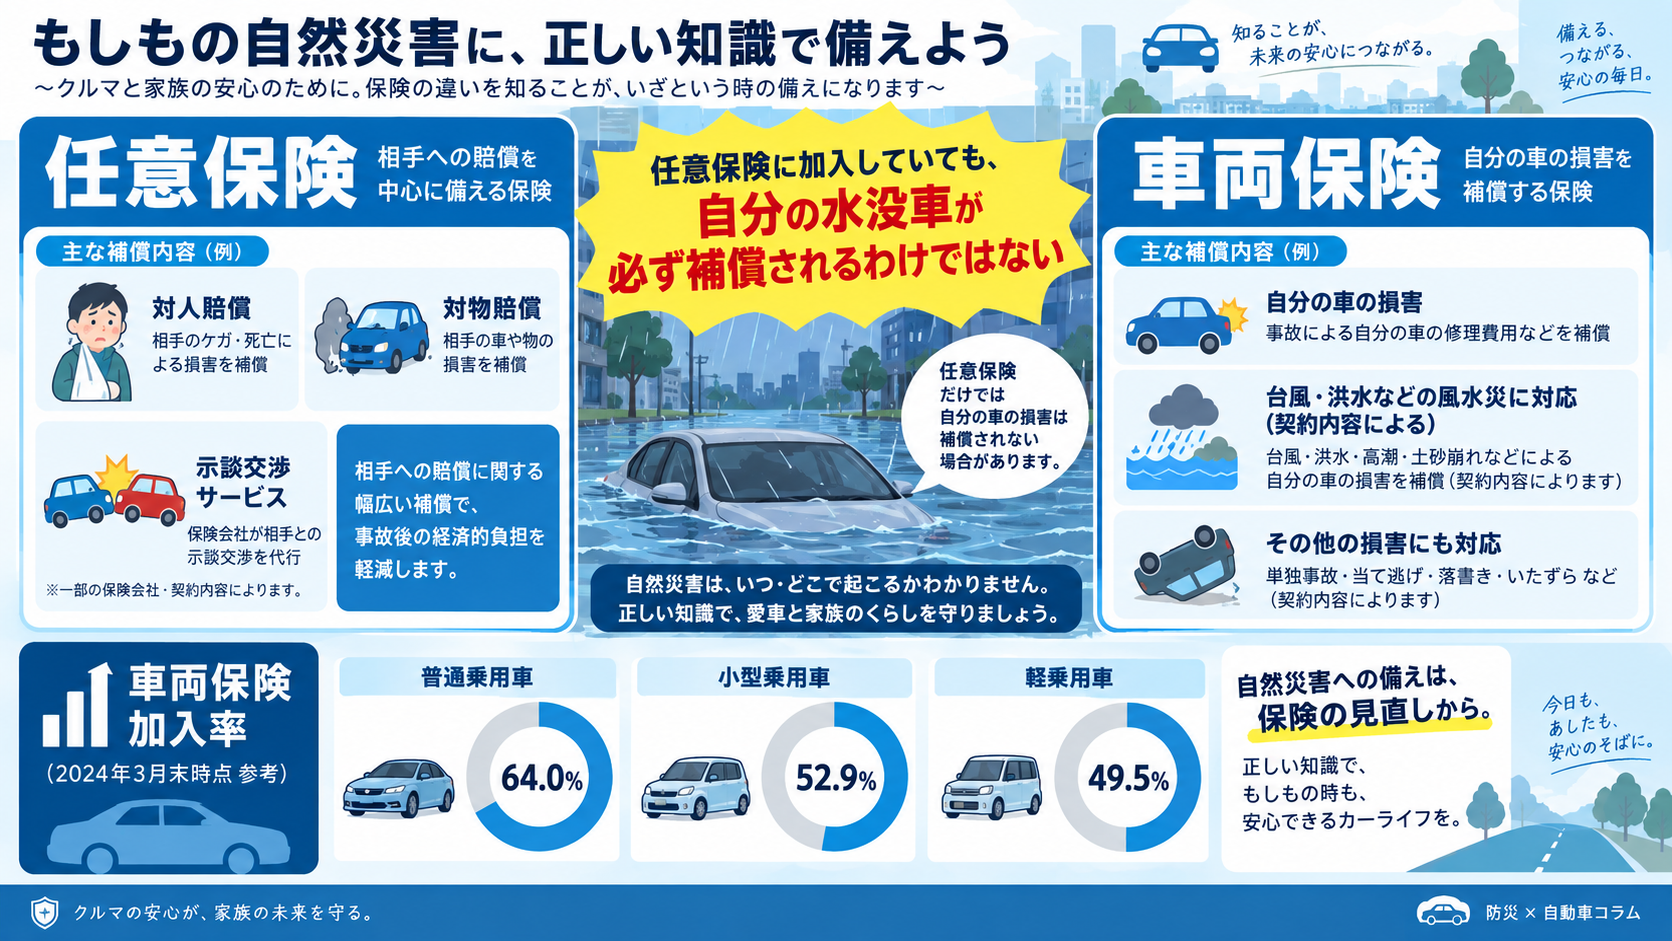
任意保険へ入っていれば、水没した自分の車も当然補償される。
そう思っている方もいるかもしれません。
しかし、自分の車の損害を補償するのは、基本的に車両保険です。
日本損害保険協会は、車両保険を付けている場合、台風や洪水などの風水災によって車が損害を受けた際に保険金が支払われると案内しています。ただし、契約タイプによって対象外になることがあり、地震・噴火・津波による損害は原則として通常の車両保険では補償されません。(損保ジャパン)
ここが重要です。
「任意保険に入っている」=「水没した自分の車も補償される」ではありません。
車両保険を付けているか。
洪水・台風による損害が対象になっているか。
契約内容を確認する必要があります。
第4章:実は車両保険に入っていない車もかなり多い
では、車両保険はどのくらい普及しているのでしょうか。
損害保険料率算出機構の統計を基にした2024年3月末時点のデータでは、車両保険の加入率は、
自家用普通乗用車で64.0%。
自家用小型乗用車で52.9%。
軽四輪乗用車で49.5%。
となっています。(損保ジャパン 共通IDサイト)
つまり、軽自動車ではおよそ2台に1台が車両保険に入っていない計算になります。
任意保険そのものは、自家用普通乗用車で8割を超える普及率がありますが、車両保険まで付けている割合はそれよりかなり低くなります。(ズーリヒ)
この差は、大規模な水害が起きたときに大きな問題になります。
事故で相手への補償はできても、
水没した自分の車については、
修理費や買い替え費用を自分で負担しなければならない
ケースが出てくるためです。
千葉豪雨のように一度に多数の車両が水没・故障すると、
「車が動かない」
だけではなく、
その後の生活再建の費用
まで問題になります。
通勤。
買い物。
子どもの送迎。
仕事。
車が生活必需品となっている地域では、影響はさらに大きくなります。
第5章:水没したら、まず記録して保険会社へ
水没後は、
エンジンをかける前に、
車の状態を記録しておくことも大切です。
車全体。
車内。
水が入った跡。
浸水した高さ。
周囲の道路状況。
などを写真で残しておきます。
そのうえで、
保険会社。
ロードサービス。
販売店。
整備工場。
へ連絡します。
特にHVやEVは高電圧バッテリーを搭載しているため、国土交通省もむやみに触らず専門家へ相談するよう注意しています。(国土交通省)
なお、日本損害保険協会によれば、風水災に関する保険金請求では、自治体の罹災証明書は原則として不要とされています。まず契約している保険会社や代理店へ連絡するのが基本です。(損保ジャパン)
おわりに:「まだ乗れるか」より先に「補償されるか」も確認を
2026年8月の千葉豪雨では、道路冠水によって多数の車が故障し、県管理道路だけでも一時93台もの車両が撤去対象となりました。(千葉県公式ウェブサイト)
豪雨による車両水没は、
車が壊れる。
道路が塞がる。
というだけの問題ではありません。
その後に、
修理できるのか。
廃車になるのか。
代わりの車をどうするのか。
そして、
その費用を誰が負担するのか
という問題が待っています。
水没した車は、必ずしも即廃車ではありません。
しかし、
自分でエンジンをかけて「まだ使えるか」を確認するのはNGです。
そして平時には、
自分の任意保険に車両保険が付いているか。
洪水や台風による水没が補償される内容か。
保険金額はいくらになっているか。
一度確認しておくことをおすすめします。
大雨が降ってから保険を確認しても間に合いません。
水害が珍しくなくなった今、
「車を水没させない対策」と同時に、「水没した後に生活をどう立て直すか」まで考えておく。
そこまでが、これからの自動車の水害対策と言えるでしょう。